

La Fed y las tasas hipotecarias: ¿qué significa para quienes quieren comprar casa?
Cuando la Reserva Federal anuncia un cambio en las tasas, muchas personas piensan inmediatamente: “¿También subió o bajó la tasa para comprar una casa?”.
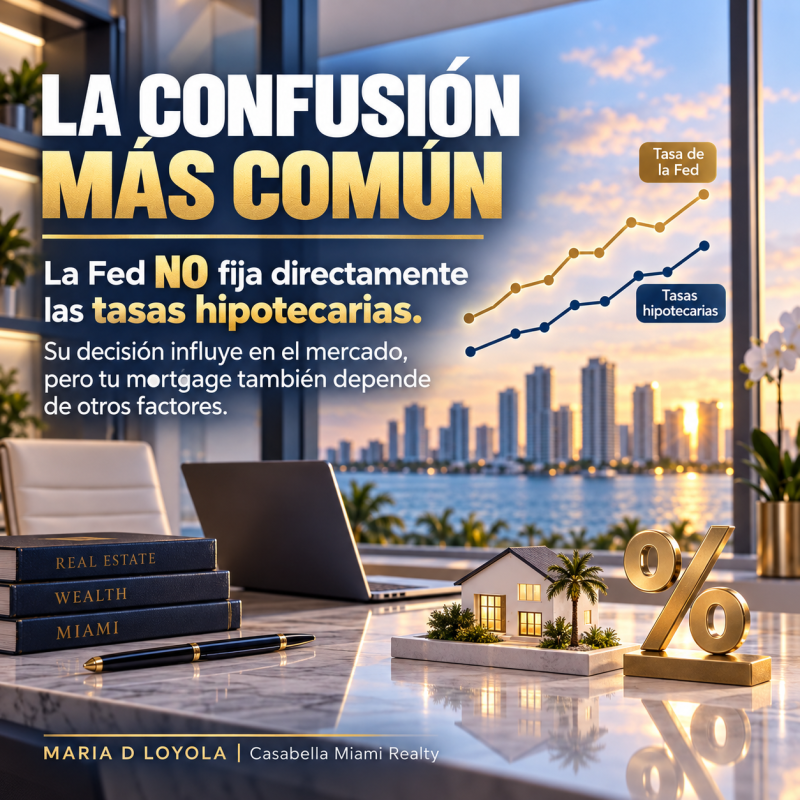
La respuesta no es tan sencilla. La Fed no fija directamente las tasas hipotecarias.
¿Qué es la Fed?
La Reserva Federal es el banco central de Estados Unidos. Entre sus responsabilidades se encuentran promover la estabilidad de precios y apoyar las condiciones para un mercado laboral sólido.
Una de sus herramientas es la tasa de fondos federales, relacionada con los préstamos de muy corto plazo entre instituciones financieras. Sus decisiones pueden influir en la economía y en el costo del crédito, pero no determinan directamente la tasa que recibe cada comprador de vivienda.
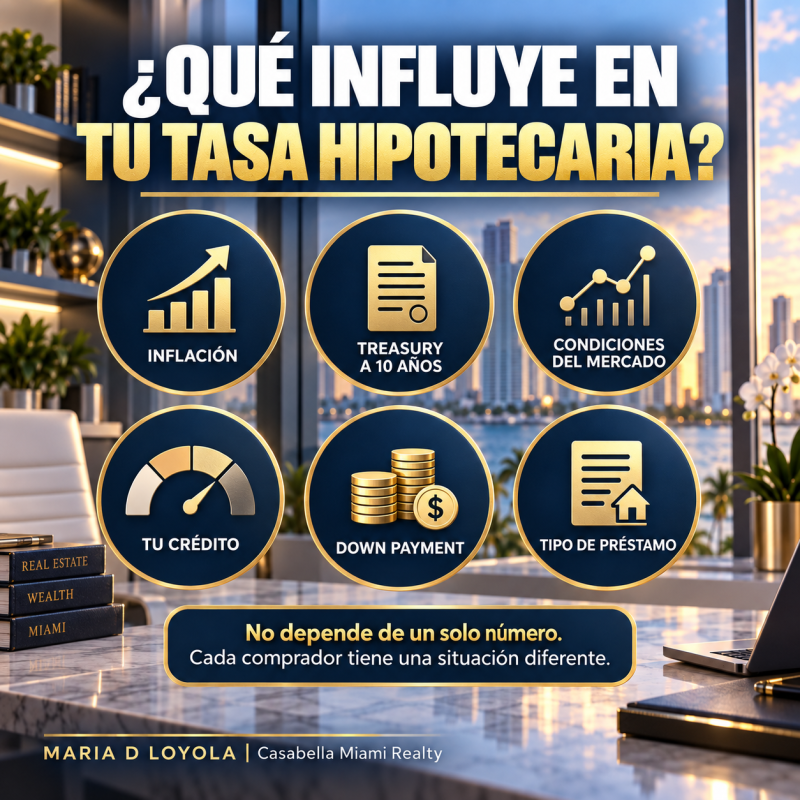
¿Qué influye en una tasa hipotecaria?
Las tasas hipotecarias pueden verse afectadas por distintos elementos, entre ellos:
• La inflación
• El rendimiento del Treasury a 10 años
• Las condiciones económicas y del mercado
• Las expectativas sobre futuras decisiones de la Fed
• El crédito del comprador
• El down payment
• El tipo de préstamo
• La propiedad y sus características
Por eso, dos compradores pueden recibir condiciones diferentes aun cuando soliciten financiamiento durante la misma semana.
¿Conviene esperar a que bajen las tasas?
Nadie puede garantizar exactamente cuándo bajarán las tasas ni cuánto cambiarán.
Mientras una persona espera, también pueden cambiar los precios de las propiedades, el inventario disponible, la competencia entre compradores y las posibilidades de negociar con el vendedor.
Esperar podría ser adecuado para algunas personas, pero no necesariamente para todas. La decisión debe basarse en la situación financiera, las metas y el tiempo disponible de cada comprador.
¿Qué puedes hacer hoy?
En lugar de intentar adivinar el mercado, puedes comenzar por:
- Revisar cuánto puedes pagar cómodamente.
- Comparar diferentes programas y tipos de préstamo.
- Consultar si existen programas de asistencia disponibles para tu situación.
- Explorar la posibilidad de negociar créditos del vendedor para ciertos gastos permitidos.
- Preguntar a un lender si un rate buydown sería conveniente y está disponible.
- Evaluar cuánto tiempo planeas conservar la propiedad.
La decisión correcta no depende únicamente de una tasa. También debe considerar el pago mensual, los gastos de cierre, el seguro, los impuestos, la asociación —cuando corresponda— y tus planes personales.
No necesitas adivinar el mercado
Comprar una propiedad no se trata de perseguir el número perfecto. Se trata de conocer tus posibilidades, comparar alternativas y tomar una decisión informada.
¿Quieres saber qué significan las condiciones actuales para ti? Escríbeme la palabra “TASA” y conversemos sobre tu situación.
Maria D Loyola
Casabella Miami Realty
La información presentada es de carácter general. Los programas, requisitos y condiciones de financiamiento pueden cambiar. Para conocer tasas y opciones específicas, consulta con un profesional hipotecario autorizado.